Медицинский страховой полис для выезжающих за рубеж (ВЗР) нередко воспринимается лишь как обязательная формальность для оформления визы. Однако даже в стандартной поездке могут произойти непредвиденные ситуации — от внезапной простуды или пищевого отравления до серьезных травм. Грамотно составленный договор позволяет получить квалифицированную врачебную помощь без колоссальных расходов из собственного кармана.
Нередко путешественники задаются вопросом, достаточно ли полиса, предлагаемого при покупке авиабилета, и страхование на время полета победа нужно ли оформлять отдельно. Важно понимать разницу: полис на время рейса защищает исключительно в период нахождения на борту и ожидания перелета (от задержек, травм во время посадки или утери багажа перевозчиком). Для полноценной защиты в стране пребывания требуется комплексная медицинская страховка ВЗР, действующая на протяжении всей поездки.
Словарь страхователя-туриста
Перед подписанием документов полезно разобраться в ключевых терминах страхового дела:
- Страхователь (застрахованный) — турист, на имя которого оформляется защита.
- Страховщик (страховая компания) — финансовая организация, которая продает полис и возмещает согласованные расходы.
- Страховой агент — специалист или агрегатор, помогающий подобрать оптимальные условия полиса.
- Сервисная компания (ассистанс) — круглосуточная служба поддержки, организующая помощь на месте: координаторы принимают звонок, вызывают врача или скорую помощь, направляют в партнерский госпиталь и согласуют гарантийные письма.
- Страховой случай — прописанное в договоре событие, при наступлении которого производятся выплаты. Расходы по ситуациям, не входящим в перечень рисков, не возмещаются.
- Страховая сумма (лимит ответственности) — предельный размер средств, который страховая компания обязуется перечислить на лечение или медико-транспортную эвакуацию.
- Франшиза — фиксированная сумма, которую турист оплачивает самостоятельно при каждом обращении, а остаток расходов закрывает страховая.
Как не ошибиться при заключении медицинского страхового договора
Качество помощи за границей зависит не столько от известности бренда страховщика, сколько от международной сервисной службы (ассистанса). Перед покупкой уточните, какая сервисная компания обслуживает выбранное направление, и изучите отзывы туристов о ее работе именно в этой стране.
Сумма покрытия должна соответствовать географии поездки и требованиям консульств:
| Регион поездки | Минимальный лимит покрытия | Рекомендуемый лимит |
|---|---|---|
| Страны Шенгенского соглашения | 30 000 евро или 2 000 000 рублей | от 50 000 евро |
| США, Канада, страны Азии | 50 000 долларов или 3 000 000 рублей | 100 000 долларов |
Обратите внимание на пункт о франшизе. Полис с безусловной франшизой обходится дешевле, но на практике снижает полезность защиты: при франшизе 25 евро и счете от врача на 30 евро компенсация составит лишь 5 евро, а остальное придется оплачивать самостоятельно.
Выбираем наполнение страховки ВЗР
Базовый пакет гарантирует покрытие экстренных медицинских и транспортных расходов: вызов скорой помощи, амбулаторное или стационарное лечение, покупку назначенных врачом медикаментов, а также посмертную репатриацию.
При этом стандартный договор не компенсирует лечение последствий загара: солнечные ожоги в базовый список страховых случаев не входят. Чтобы защитить бюджет от непредвиденных трат, страховку можно собрать, как конструктор, включив в нее персональный набор рисков.
Необходимые опции определяются сценарием отдыха:
- Травма после бокала вина в кафе: в стандартном полисе опьянение исключает выплату. Необходима опция «Помощь при наличии алкогольного опьянения».
- Острая национальная еда спровоцировала приступ гастрита: требуется опция «Купирование обострения хронических заболеваний».
- Падение во время велопрогулки: обычный полис признает это негарантийным случаем, если в договор не включена опция «Спорт и активный отдых».
Дополнительные опции страхования путешественника
- Помощь при солнечных ожогах. Актуальна для пляжного отдыха: компенсирует консультацию дерматолога и лечебные средства.
- Помощь при алкогольном опьянении. При отсутствии этого пункта обнаружение алкоголя в крови становится законным поводом для отказа в оплате счетов.
- Купирование обострения хронических заболеваний. Покрывает срочную стабилизацию состояния при внезапных приступах имеющихся болезней.
- Занятия спортом и активный отдых. Включает не только горные лыжи или виндсерфинг, но и катание на водных аттракционах, трекинг и велосипедные прогулки.

- Передвижение на мопеде или мотоцикле. Критически важный пункт для поездок по странам Юго-Восточной Азии. Важно: для признания случая страховым обязательно наличие водительского удостоверения международного образца категории А и защитного шлема.
- Страхование документов. Компенсирует пошлины и сопутствующие расходы при получении свидетельства на возвращение в случае кражи или утраты паспорта.
- Страхование багажа. Дополняет ответственность авиакомпании и покрывает ущерб, если чемодан испорчен, похищен или потерян на любом этапе поездки.
- Страхование гражданской ответственности. Защищает от исков третьих лиц, если турист случайно причинил вред чужому здоровью или имуществу (например, на горнолыжной трассе или в арендованном жилье).
- Страхование для беременных. Базовая страховка покрывает только травмы общего характера (например, вывих или перелом). Все обследования и процедуры, связанные с течением беременности, требуют специализированного пункта. Большинство программ действуют строго до 31-й недели. Этот фактор необходимо учитывать, если вы планируете беременной лететь на самолете.
Телефонные звонки в сервисную компанию
При наступлении страхового события первый шаг — звонок по номеру ассистанса, указанному в полисе. Большинство сервисных центров используют московские городские номера, поэтому звонок в роуминге или из гостиничного номера может оказаться дорогостоящим. Некоторые полисы возмещают подтвержденные телефонные расходы на переговоры с диспетчером (обычно в пределах 100–150 долларов США), но этот пункт присутствует не у всех страховщиков.
Для стабильной связи за границей выгодно использовать местные сим-карты либо универсальные карты типа Дримсим, снижающие затраты на интернет и голосовые звонки.
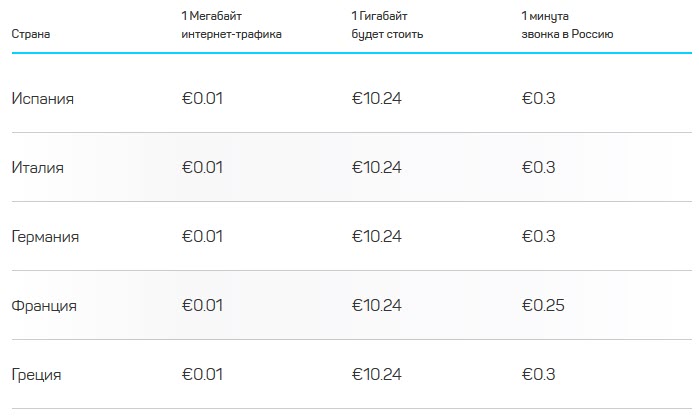
Карта активируется по прилете в страну назначения без сложной ручной настройки. Контролировать баланс и тарифы можно через русскоязычные приложения для iOS и Android.

